O Crédito do Trabalhador ampliou o acesso ao crédito consignado para milhões de brasileiros com carteira assinada. Com contratação digital, parcelas descontadas diretamente na folha de pagamento e taxas de juros mais competitivas, essa modalidade rapidamente ganhou espaço entre trabalhadores e correspondentes bancários.
Mas durante o atendimento, uma dúvida costuma surgir com frequência:
“Se eu for demitido, o que acontece com o meu empréstimo?”
Essa é uma pergunta importante e que merece uma resposta clara. Muitos trabalhadores acreditam que a dívida é automaticamente cancelada quando o vínculo empregatício termina, mas isso não acontece.
Para o correspondente bancário, conhecer as regras da operação é fundamental para transmitir segurança, eliminar objeções e oferecer um atendimento realmente consultivo.
Neste artigo, você vai entender como funciona o Crédito CLT em caso de demissão, como orientar seus clientes da melhor forma e ainda leva um modelo pronto de resposta para usar no atendimento.
O que é o Crédito do Trabalhador?
O Crédito do Trabalhador é a modalidade de empréstimo consignado destinada aos profissionais contratados pelo regime CLT.
Enquanto o trabalhador mantém vínculo empregatício, as parcelas são descontadas diretamente na folha de pagamento, tornando o processo mais previsível para todas as partes envolvidas. Como consequência, essa modalidade costuma oferecer taxas de juros menores quando comparada ao crédito pessoal tradicional.
Além das condições mais atrativas, a contratação é simples, rápida e totalmente digital, proporcionando mais praticidade para o cliente e mais agilidade para o correspondente.
Com a iCred, operar o Crédito CLT é ainda mais simples: em poucos cliques e 100% digital, você já atende esse público com a mesma agilidade que já conhece.
O empréstimo é cancelado quando o trabalhador é demitido?
A resposta é simples: não.
A demissão não cancela o contrato do empréstimo. O crédito foi contratado por meio de um contrato válido, que continua em vigor mesmo após o encerramento do vínculo empregatício.
O que muda é a forma de pagamento das parcelas, já que elas deixam de ser descontadas diretamente na folha de pagamento.
Esclarecer esse ponto logo no início do atendimento ajuda a reduzir inseguranças e evita expectativas equivocadas por parte do cliente.
O que acontece com as parcelas após a demissão?
Quando ocorre a demissão, o desconto automático em folha é interrompido. A partir desse momento, passam a valer as condições previstas no contrato da operação.
Caso ainda exista saldo em aberto, o cliente continuará responsável pelo pagamento das parcelas por meio definido pela instituição financeira, conforme as condições previstas no contrato.
Em outras palavras, a dívida permanece até sua quitação. O que muda é apenas a forma de pagamento.
O trabalhador continua responsável pelo contrato?
Sim.
Mesmo após a demissão, o compromisso assumido no momento da contratação permanece válido.
Por isso, é importante que o cliente acompanhe sua situação junto à instituição financeira caso ocorra o desligamento da empresa. Dessa forma, ele poderá entender como serão realizados os próximos pagamentos e evitar atrasos que possam comprometer sua organização financeira.
Essa orientação simples faz toda a diferença para preservar o relacionamento do cliente com a instituição e evitar problemas futuros.
Como o correspondente deve orientar o cliente?
O papel do correspondente vai muito além de apresentar taxas e condições.
Explicar como funciona o contrato em diferentes situações demonstra conhecimento, transmite credibilidade e fortalece a confiança do cliente durante toda a negociação.
Algumas orientações que fazem diferença durante o atendimento:
 Explicar que a demissão não extingue a dívida.
Informar que o desconto em folha deixa de existir após o desligamento.
Orientar o cliente a conhecer as condições previstas no contrato.
Recomendar que, em caso de demissão, entre em contato diretamente com a instituição financeira para receber todas as orientações sobre a continuidade do pagamento.
Quando o cliente entende exatamente como funciona a operação, a contratação acontece com muito mais tranquilidade.
Modelo de resposta pronta para usar no atendimento
“Fica tranquilo, a demissão não cancela o seu contrato. O que muda é só a forma de pagamento, porque o desconto deixa de sair da folha. Se isso acontecer, entre em contato diretamente com a instituição financeira e eles vão te orientar sobre como seguem as parcelas.”
Ter uma resposta pronta como essa ajuda a passar segurança na hora, sem precisar improvisar durante o atendimento.
Conhecimento gera mais confiança e mais vendas
O Crédito do Trabalhador ainda desperta muitas dúvidas entre os clientes. Por isso, o correspondente que domina o assunto consegue oferecer um atendimento mais completo e diferenciado.
Responder às principais perguntas antes mesmo que elas apareçam reduz objeções, aumenta a credibilidade e fortalece o relacionamento com o cliente.
Mais do que vender uma operação de crédito, o correspondente passa a atuar como um consultor financeiro, ajudando cada pessoa a tomar decisões mais conscientes. Esse posicionamento contribui para aumentar a satisfação do cliente e criar oportunidades de novos negócios no futuro.
Venda mais CLT com a iCred
O Crédito CLT representa uma importante alternativa para trabalhadores que buscam crédito com condições mais vantajosas. E o correspondente que domina o produto consegue esclarecer dúvidas, reduzir objeções e transmitir muito mais segurança durante o atendimento.
Na iCred, o CLT chegou do jeito iCred de ser: simples, em poucos cliques e 100% digital.
Com o Mapa CLT iCred, você visualiza no mapa as empresas pré-aprovadas próximas à sua localização, confere o número de colaboradores e já sabe onde vale a pena fazer uma visita, apresentar o produto e fechar negócio. Prospecção inteligente. Visita certeira. Venda diferenciada.
E com a Tela de Entrantes, você monitora os novos admitidos e identifica o momento certo de agir, chegando antes da concorrência com a oferta certa.
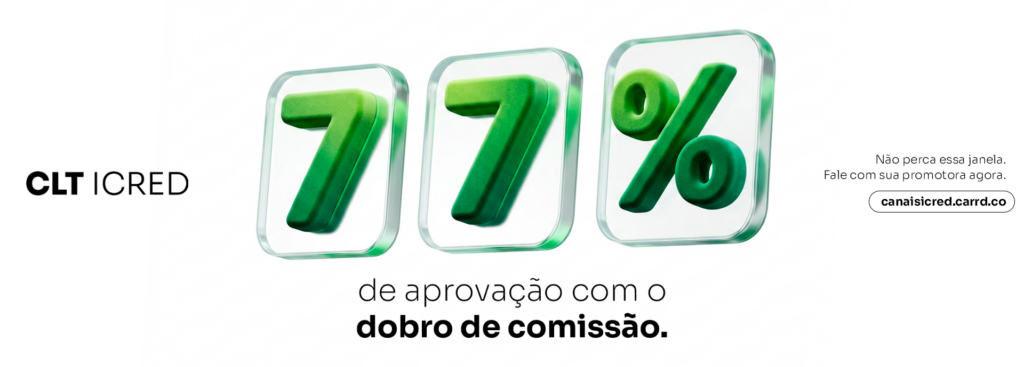
Os números do piloto já mostram o potencial: 77% de aprovação na primeira semana para clientes com margem ativa e 1 ano de empresa, gerando rentabilidade até 2x maior para os parceiros que já estão operando.
Conhecimento que vira produção. Produção que vira resultado. 
Já é parceiro iCred?  Acesse agora o SuperApp e comece a operar CLT: canaisicred.carrd.co

Ainda não é parceiro? Faça seu cadastro agora e um de nossos parceiros entrará em contato para fazer seu credenciamento: icred.digital/seja-parceiro
iCred. De corban para corban.
Digite seu parágrafo aqui