Da primeira pergunta à troca de dívidas caras por uma parcela que cabe no bolso.
Quando o assunto é Crédito do Trabalhador, muita gente foca no produto e esquece da conversa. Mas é a abordagem que define se o trabalhador CLT vai ouvir você ou ignorar mais uma oferta de crédito.
Neste artigo, você vai ver como identificar o cliente com melhor perfil, quais perguntas fazer e como apresentar a troca de dívidas caras por uma alternativa mais econômica.
Por que o Crédito do Trabalhador abre uma conversa diferente
O Crédito do Trabalhador é um empréstimo consignado exclusivo para quem tem carteira assinada. As parcelas são descontadas direto da folha de pagamento, antes mesmo de o dinheiro cair na conta. Esse desconto automático traz mais segurança para a operação e permite taxas mais competitivas do que as das linhas tradicionais de empréstimo pessoal.
Para o correspondente, isso significa um argumento forte: o cliente pode trocar uma dívida cara por uma parcela previsível, que cabe no orçamento.
Quem é o cliente com melhor perfil
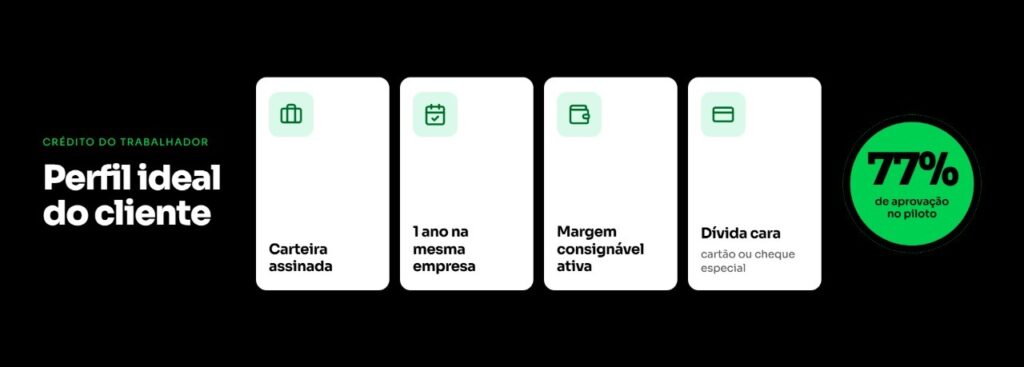
A aprovação depende da análise da instituição financeira, que avalia critérios como o tempo de vínculo empregatício e a margem consignável. No piloto do Crédito do Trabalhador iCred, a esteira aprovou 77% dos clientes com margem ativa e um ano de empresa já na primeira semana.
Por isso, priorize:
- Trabalhadores CLT com pelo menos um ano na mesma empresa;
- Clientes que já falaram em dívidas no cartão de crédito ou no cheque especial;
- Quem busca previsibilidade e quer parcelas que não pesem no orçamento;
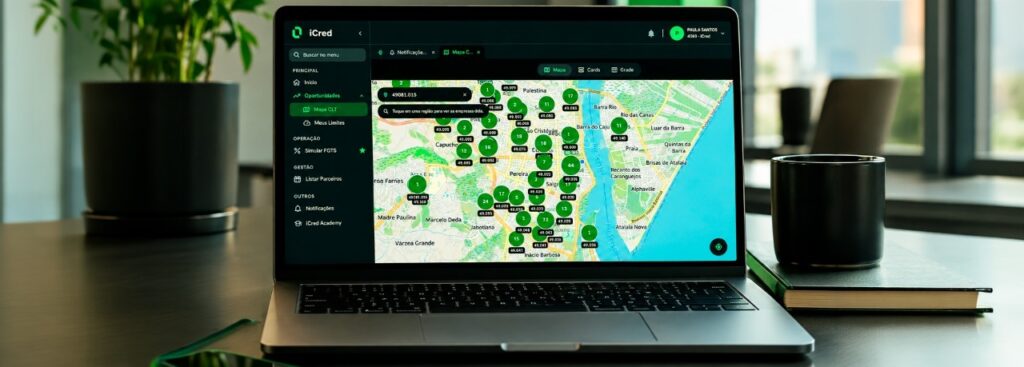
- Funcionários de empresas maiores, que você encontra com o Mapa de Oportunidades.
Como conduzir a conversa
- Comece perguntando, não oferecendo: “Hoje você tem alguma dívida no cartão ou no cheque especial?”;
- Entenda o tamanho do problema: quanto paga por mês e há quanto tempo;
- Apresente o Crédito do Trabalhador como forma de organizar essa conta, com parcela fixa descontada em folha;
- Mostre a simulação com valor, prazo e parcela, para o cliente comparar com o que paga hoje;
- Explique o processo de contratação, para ele saber exatamente o que vem depois.
As vantagens que você pode destacar
- Taxas mais competitivas em relação às linhas tradicionais;
- Pagamento automático, sem risco de esquecer o vencimento;
- Mais controle financeiro;
- Contratação simplificada e ágil;
- Troca de dívidas caras por uma alternativa mais econômica.
Do primeiro contato ao contrato
Conhecer cada etapa deixa o atendimento mais consultivo e transmite segurança. O processo segue cinco passos: autorização do cliente, análise e ofertas, escolha da proposta, formalização e desconto em folha.
Chegue mais perto de quem tem esse perfil
Com o Mapa de Oportunidades, você visualiza as empresas próximas à sua região, confere o número de colaboradores e decide onde vale a visita. Chegando com a abordagem certa, uma única empresa pode render vários contratos.
E para quem está começando agora, a iCred oferece a maior comissão do Brasil na modalidade, com rentabilidade até 2 vezes maior para os parceiros que já operam o produto no piloto.
Veja no Mapa de Oportunidades as empresas com potencial na sua região 🗺️
👉 Já é parceiro iCred? Acesse agora o SuperApp.
👉 Ainda não é parceiro? Cadastre-se agora.
iCred. De corban para corban. 💚
Digite seu parágrafo aqui